
相続した不動産を売却しようと思っても、 「何から確認すればいいのか分からない」 「亡くなった人の名義のままでも売れるのか」 「兄弟姉妹など複数の相続人がいる場合はどうするのか」 と悩む方は少なくありません。
相続不動産の売却では、通常の不動産売却に加えて、 登記名義・相続人・共有状態・境界・税金 などを整理する必要があります。
この記事では、相続した土地・戸建・マンションなどを売却する前に 確認しておきたいポイントを順番に整理します。
相続不動産を売却する前の基本的な流れ
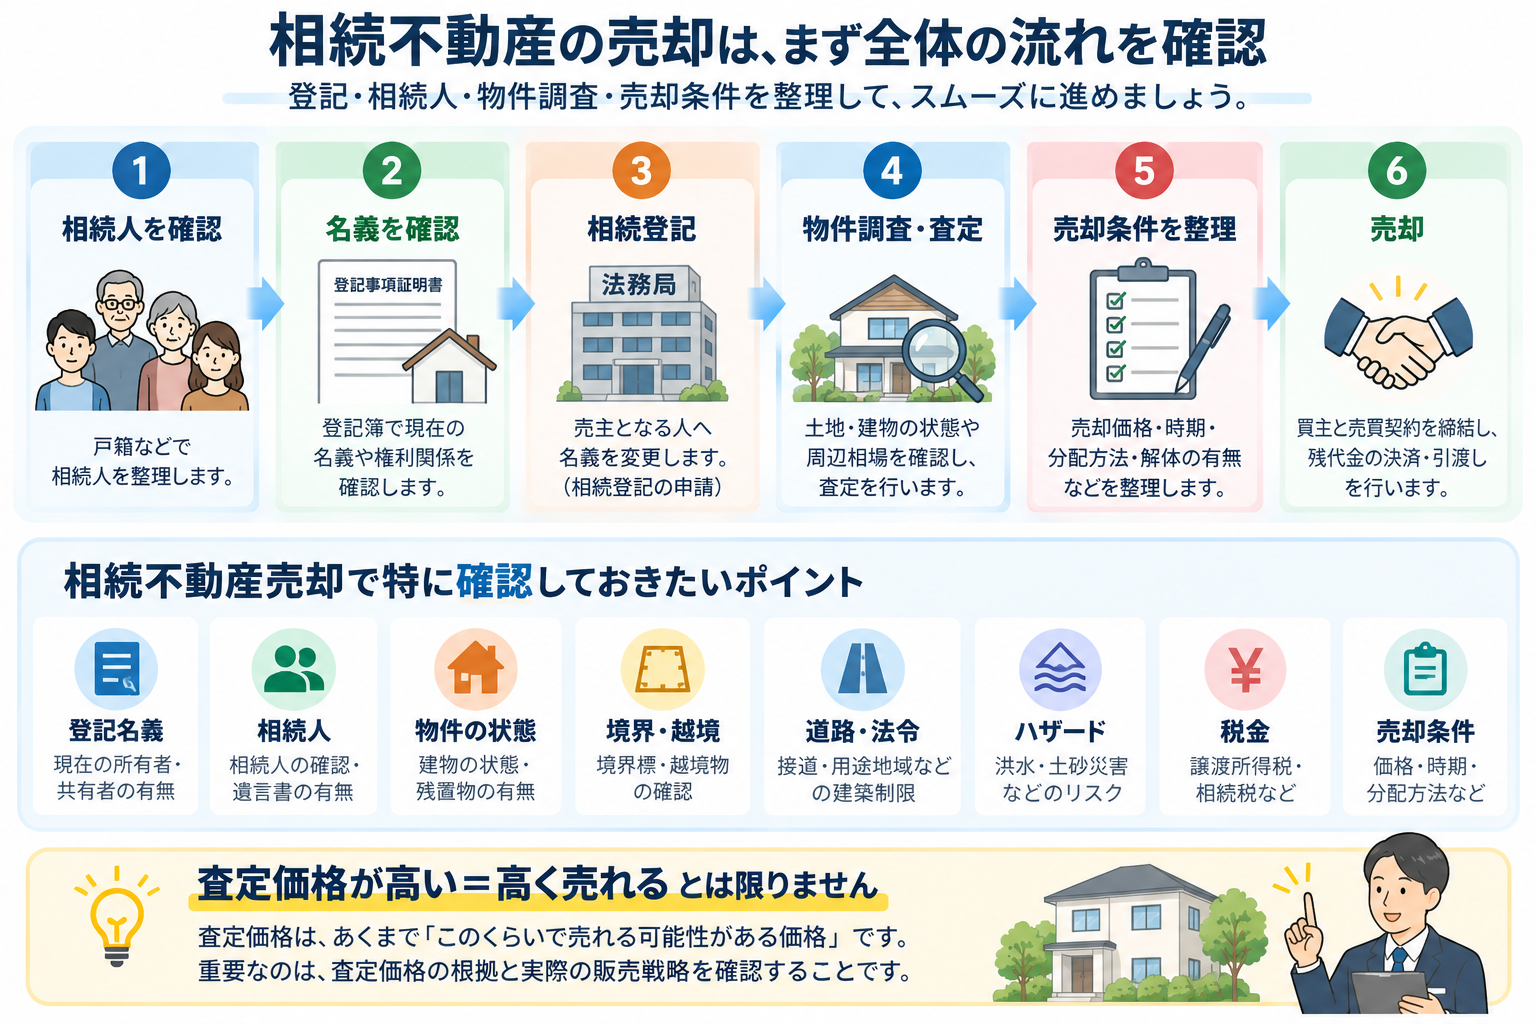
実際には相続の状況によって順番が変わることもありますが、 まず相続関係と登記を整理し、その後に不動産の状態や売却条件を確認していくのが基本です。
1.まず現在の登記名義を確認する
最初に確認したいのは、土地や建物が現在誰の名義になっているかです。
相続が発生していても、 登記簿上では亡くなった方の名義のままになっているケースがあります。
まず登記事項証明書などで、
- 現在の所有者
- 共有者の有無
- 土地と建物それぞれの名義
- 抵当権などの権利関係
を確認します。
2.相続人が誰なのかを確認する
相続不動産を売却するためには、 誰が相続人なのかを整理する必要があります。
家族構成によっては、 配偶者、子、父母、兄弟姉妹などが相続人となる可能性があります。
また、遺言書の有無によっても手続きが変わる場合があります。
「家族だから分かっている」だけで進めないことが重要です。
戸籍などを確認して、正式な相続人を整理してから売却手続きを進めます。
3.相続登記が完了しているか確認する
相続によって不動産を取得した場合は、 相続登記が必要になります。
相続登記は2024年4月1日から義務化されており、 原則として相続によって不動産を取得したことを知った日から 3年以内に申請する必要があります。
相続不動産を売却する場合も、 売主となる人へ名義を整理してから売買を進めることになります。
4.複数の相続人・共有者がいる場合は意思を確認する
兄弟姉妹など複数人で不動産を相続している場合は、 一人だけの判断で不動産全体を売却することはできません。
売却前に、
- 売却すること自体に同意しているか
- 希望する売却価格
- 売却時期
- 売却代金の分配方法
- 測量や解体などの費用負担
について確認しておくことが大切です。
5.遺産分割協議の状況を確認する
相続人が複数いる場合は、 誰がどの財産を取得するかを決めるため、 遺産分割協議が必要になることがあります。
不動産については、
- 一人が取得する
- 複数人で共有する
- 売却して代金を分ける
などの方法があります。
相続人全員の意見が整理されていない状態で販売を始めると、 後から売却条件がまとまらなくなる可能性があります。
6.住宅ローン・抵当権を確認する
相続した不動産に抵当権が設定されたままになっている場合があります。
また、ローン自体は完済していても、 抵当権の登記だけが残っていることもあります。
登記事項証明書などで、
- 抵当権の有無
- 借入先
- ローン残高
- 抹消手続きの状況
を確認しておきます。
7.土地・建物の状態を確認する
相続後に長期間空き家になっていた場合は、 建物や土地の状態も確認しておきましょう。
- 雨漏り
- シロアリ
- 建物の劣化
- 給排水設備
- 残置物
- 庭木や雑草
- 擁壁
- 高低差
- 越境
これらは売却価格や販売条件に影響する場合があります。
8.境界や測量が必要か確認する
古くから所有している土地では、 境界標が見つからなかったり、 隣地との境界が不明確だったりする場合があります。
また、
- ブロック塀
- 屋根
- 樹木
- 配管
などが隣地へ越境しているケースもあります。
売却条件によっては、 境界確認や確定測量が必要になることもあります。
9.建物を残して売るか、解体するかを考える
古い建物がある場合、 「先に解体した方が売りやすいのでは?」 と考える方もいます。
しかし、必ずしも解体した方が良いとは限りません。
建物の状態、土地需要、解体費用、税負担などを確認したうえで、
- 古家付き土地として売る
- 中古住宅として売る
- 解体して更地で売る
などを検討します。
売却前に自己判断で解体しないことも重要です。
物件によって適した販売方法が異なるため、解体前に査定や販売方法を確認することをおすすめします。
10.購入時の資料を探しておく
相続した不動産では、 亡くなった方が購入した当時の資料が残っていない場合があります。
売却前に、
- 売買契約書
- 建築請負契約書
- 購入時の領収書
- 仲介手数料の資料
- 測量図
- 境界確認書
- 建築確認関係書類
などが残っていないか確認しましょう。
特に購入時の価格が分かる資料は、 売却時の税金を計算するときに重要になる場合があります。
11.相続不動産を売却したときの税金を確認する
相続した土地や建物を売却して利益が出た場合は、 譲渡所得に対する税金がかかる場合があります。
一般的には、
売却金額 − 取得費 − 譲渡費用 など
をもとに譲渡所得を計算します。
相続した不動産では、 原則として被相続人が取得したときの取得費や取得時期を引き継ぎます。
購入時の資料が残っている場合は、 処分せず保管しておきましょう。
12.相続税を支払った場合は特例も確認する
相続税を支払った後に相続不動産を売却する場合、 一定の要件を満たすと利用できる税制上の特例があります。
また、相続した空き家についても、 条件によって税制上の特例が利用できる場合があります。
税金については条件が細かいため、 実際に利用できるかどうかは税務署や税理士などへ確認することをおすすめします。
相続不動産の売却前チェックリスト
- 登記名義:現在誰の名義になっているか
- 相続人:正式な相続人を確認したか
- 相続登記:手続きが完了しているか
- 共有者:売却について意思確認できているか
- 抵当権:ローンや担保が残っていないか
- 建物状態:雨漏り・設備不具合などはないか
- 残置物:家具や荷物が残っていないか
- 境界・越境:境界標や越境物を確認したか
- 測量:確定測量が必要か
- 解体:建物を残すか解体するか
- 購入時資料:契約書や領収書が残っているか
- 税金:譲渡所得や利用できる特例を確認したか
相続した不動産は「売る・残す・活用する」を整理する
相続したからといって、 必ず売却しなければならないわけではありません。
主な選択肢として、
- 売却する
- 自分や家族が利用する
- 賃貸として活用する
- しばらく保有する
などがあります。
重要なのは、 維持費や今後の利用予定も含めて比較して判断することです。
株式会社Listaでは相続不動産の売却相談も受け付けています
株式会社Listaでは、 相続した土地・戸建・マンション、 空き家などの売却についてもご相談いただけます。
対応エリアは、 奈良・大阪・京都・滋賀・兵庫・和歌山・三重です。
「まだ売却すると決めていない」 「相続登記が終わっていない」 「兄弟姉妹でどうするか決まっていない」 という段階でも構いません。
現在の状況を確認しながら、 今後必要になる手続きや売却方法を整理していきます。
相続した不動産、どうすればいい?
売却を決めていない段階でも、相続不動産・空き家のご相談は可能です。
※相続・登記・税務については、内容に応じて司法書士・税理士などの専門家への確認が必要になる場合があります。